Управление финансовой моделью в условиях волатильности процентных ставок
Эффективное управление финансовой моделью при волатильности процентных ставок требует интеграции динамического сценарного планирования, хеджирования процентных рисков и гибкой структуры финансирования. Это позволяет компаниям адаптироваться к изменяющимся рыночным условиям и поддерживать финансовую устойчивость.
Управление финансовой моделью в условиях высокой волатильности процентных ставок представляет собой одну из ключевых задач для любого бизнеса. Колебания стоимости заемных средств напрямую влияют на прибыльность, ликвидность и инвестиционную привлекательность компаний. Эффективная стратегия требует не только мониторинга, но и проактивного адаптивного подхода к структуре капитала и операционному финансированию. Ключевые элементы такой стратегии включают в себя динамическое сценарное планирование, инструменты хеджирования процентных рисков и поддержание гибкой структуры финансирования.
Влияние волатильности процентных ставок на финансовую модель
Волатильность процентных ставок оказывает многостороннее влияние на финансовую модель предприятия. Прежде всего, она затрагивает стоимость обслуживания долга. Для компаний с плавающей ставкой по кредитам каждый пункт изменения ставки напрямую изменяет сумму процентных расходов, что моментально отражается на показателях EBITDA и чистой прибыли. При значительных колебаниях это может привести к непредсказуемому изменению денежных потоков и даже создать риск кассового разрыва, если ликвидность не соответствует возросшим обязательствам.
Помимо прямых расходов, изменения процентных ставок влияют на оценку инвестиционных проектов. Повышение ставок увеличивает дисконтную ставку, используемую для расчета NPV (чистой приведенной стоимости) и IRR (внутренней нормы доходности), делая менее привлекательными проекты с длительным сроком окупаемости или низкой ожидаемой доходностью. Это может привести к отсрочке или отмене инвестиций, что, в свою очередь, замедляет развитие бизнеса.
Наконец, волатильность влияет на рыночную стоимость активов и обязательств. Например, облигации, выпущенные компанией, теряют в стоимости при росте процентных ставок, что может затруднить привлечение нового финансирования на выгодных условиях. В целом, неспособность адаптироваться к изменениям процентных ставок снижает общую финансовую устойчивость и конкурентоспособность компании.
Риски и возможности: оценка влияния
Для адекватного управления рисками и возможностями, необходимо проводить регулярную оценку чувствительности финансовой модели к изменениям процентных ставок. Это включает анализ сценариев, где ставка изменяется на 1%, 2% или более пунктов, чтобы определить потенциальное влияние на ключевые финансовые показатели. Необходимо понять, при каком уровне ставок компания может столкнуться с критическим давлением на ликвидность или прибыльность.
Комментарии (0)
Без регистрации. Комментарии проверяются автоматически перед публикацией.
Параллельно с рисками, существуют и возможности. Например, в условиях ожидаемого снижения ставок, компания может стремиться к финансированию с плавающей ставкой, чтобы выиграть от удешевления кредитов. И наоборот, при прогнозируемом росте ставок, фиксация ставки по долгосрочным кредитам может стать оптимальной стратегией. Ключ в том, чтобы не просто реагировать, а проактивно выстраивать стратегию.
Динамическое сценарное планирование и стресс-тестирование
Основой эффективного управления в условиях волатильности является динамическое сценарное планирование. Это не статичный прогноз, а постоянно обновляемая модель, которая учитывает различные варианты развития событий. Необходимо разработать несколько сценариев: базовый, оптимистичный и пессимистичный, каждый из которых включает разные предположения относительно траектории процентных ставок.
Базовый сценарий обычно основывается на консенсус-прогнозах рынка или центрального банка. Оптимистичный сценарий может предполагать более быстрое снижение ставок или стабильность, а пессимистичный — резкий и продолжительный рост. Для каждого сценария необходимо просчитать влияние на выручку, себестоимость, операционные расходы, инвестиции и, конечно, стоимость обслуживания долга.
«В условиях неопределенности финансовая модель должна быть живым организмом, способным адаптироваться. Статичное планирование — это путь к стратегическим ошибкам, когда рыночная динамика опережает управленческие решения.»
— Александр Петров, руководитель департамента финансового анализа крупного холдинга
Проведение стресс-тестирования
Стресс-тестирование дополняет сценарное планирование, фокусируясь на экстремальных, но возможных событиях. Например, резкое повышение ставки на 3-5 процентных пунктов в течение короткого периода. Цель стресс-тестирования — выявить критические точки, при которых финансовое положение компании становится неустойчивым.
При проведении стресс-тестирования важно оценить следующие параметры:
Показатели ликвидности: способность компании своевременно выполнять краткосрочные обязательства.
Показатели платежеспособности: достаточность капитала для покрытия всех обязательств в долгосрочной перспективе.
Рентабельность: влияние экстремальных ставок на операционную и чистую прибыль.
Ковенанты по кредитным соглашениям: риск нарушения условий кредитов при резком изменении финансовых метрик.
Результаты стресс-тестирования должны служить основой для разработки превентивных мер и планов действий на случай неблагоприятных сценариев.
Инструменты хеджирования процентных рисков
Хеджирование процентных рисков – это ключевой элемент стратегии управления в условиях волатильности. Эти инструменты позволяют зафиксировать или ограничить влияние будущих изменений процентных ставок на финансовые обязательства компании.
Процентные свопы (Interest Rate Swaps)
Процентный своп – это соглашение между двумя сторонами об обмене будущими процентными платежами. Чаще всего компания с плавающей ставкой по кредиту (например, привязанной к ставке рефинансирования) обменивает ее на фиксированную ставку с контрагентом. Это позволяет компании зафиксировать свои процентные расходы, несмотря на колебания рынка.
Механизм работы: компания продолжает платить плавающую ставку своему банку, но одновременно получает от контрагента платежи по плавающей ставке и платит ему по фиксированной. Чистый эффект для компании — выплата фиксированной ставки. Это убирает неопределенность в расчете будущих процентных платежей, но сопряжено с комиссиями и потенциальными маржинальными требованиями.
Процентные опционы (Interest Rate Options)
Процентные опционы, такие как кэпы (caps) и флоры (floors), дают право, но не обязывают, зафиксировать процентную ставку на определенном уровне. Кэп устанавливает верхний предел процентной ставки. Если рыночная ставка превышает этот предел, продавец кэпа компенсирует разницу. Флоры, наоборот, устанавливают нижний предел.
Основное преимущество опционов – гибкость. Они позволяют компании ограничить риск роста ставок, сохраняя возможность выиграть от их снижения. За это преимущество уплачивается премия, которая является ценой опциона. Это более дорогой инструмент по сравнению со свопами, но он предоставляет больше свободы в управлении.
FRA – это внебиржевой контракт, фиксирующий процентную ставку для будущего кредита или депозита. Компания, ожидающая получения или выдачи кредита через определенный срок, может использовать FRA для фиксации процентной ставки на этот будущий период. Это позволяет заранее планировать процентные расходы или доходы, нивелируя влияние рыночной волатильности.
Гибкая структура финансирования и управление ликвидностью
Помимо использования деривативов, принципиальное значение имеет формирование гибкой и диверсифицированной структуры финансирования. Это позволяет минимизировать зависимость от одного источника или типа долговых инструментов и оперативно адаптироваться к изменяющимся условиям.
Диверсификация источников финансирования
Необходимо стремиться к привлечению средств из разных источников: банковские кредиты, выпуск облигаций, лизинг, проектное финансирование, государственные программы поддержки. Каждый из этих инструментов имеет свои особенности в части ценообразования и условий, что позволяет выбирать наиболее выгодные варианты в зависимости от рыночной конъюнктуры.
Включение в портфель финансирования как кредитов с фиксированной, так и с плавающей ставкой, а также различных сроков погашения, создает естественное хеджирование. Это снижает риск того, что все обязательства компании будут переоценены одновременно при изменении рыночных ставок.
Управление кассовыми потоками и ликвидностью
Для минимизации влияния волатильности ставок крайне важно поддерживать высокий уровень ликвидности и эффективно управлять кассовыми потоками. Это включает:
Оптимизация оборотного капитала: сокращение сроков дебиторской задолженности, эффективное управление запасами.
Создание резервных линий финансирования: наличие неиспользованных кредитных линий, которые могут быть активированы в случае необходимости.
Формирование денежного буфера: поддержание достаточного объема денежных средств и эквивалентов на счетах для покрытия непредвиденных расходов, включая рост процентных платежей.
Прогнозирование денежных потоков: регулярное и детализированное прогнозирование притоков и оттоков средств с учетом различных сценариев процентных ставок.
Цель – обеспечить, чтобы даже в условиях роста процентных ставок компания могла своевременно выполнять свои обязательства без ущерба для операционной деятельности.
Кейс: Адаптация производственной компании к росту процентных ставок
Рассмотрим условную производственную компанию «Инновация Продукт», специализирующуюся на выпуске электроники. В начале 2024 года её кредитный портфель составлял 500 млн рублей, 70% из которых были представлены кредитами с плавающей ставкой (ключевая ставка ЦБ РФ + 3%). Средняя ключевая ставка на тот момент составляла 7%.
В течение 2024 года Центральный банк неоднократно повышал ключевую ставку, которая к началу 2025 года достигла 15%. Это означало, что для «Инновация Продукт» ставка по плавающим кредитам выросла с 10% до 18%. Ежегодные процентные расходы по плавающим кредитам (350 млн рублей) увеличились на 28 млн рублей (350 млн * (18% - 10%)). При рентабельности по чистой прибыли в 5% это требовало дополнительного генерирования выручки на 560 млн рублей или значительного сокращения других расходов.
Принятые меры
Руководство «Инновация Продукт», используя динамическое сценарное планирование, уже в середине 2024 года прогнозировало дальнейший рост ставок. Были предприняты следующие шаги:
Частичное хеджирование: Компания заключила процентный своп на 150 млн рублей с плавающей ставки на фиксированную ставку 14% на два года. Это позволило зафиксировать расходы по части долга, снизив чувствительность к дальнейшему росту.
Пересмотр инвестиционной программы: Отложены менее приоритетные инвестиционные проекты с низкой NPV, чтобы высвободить денежные потоки и снизить потребность в новом заемном финансировании.
Оптимизация оборотного капитала: Внедрена система управления дебиторской задолженностью, сократившая средний срок инкассации на 15 дней. Это высвободило около 20 млн рублей оборотного капитала, снизив потребность в краткосрочных кредитах.
Формирование денежного буфера: За счет временного сокращения дивидендных выплат и оптимизации операционных расходов, компания увеличила запас денежных средств на 30 млн рублей, что повысило ликвидность.
Результаты
Несмотря на рост ключевой ставки до 15%, благодаря предпринятым мерам, ежегодное увеличение процентных расходов удалось сократить с потенциальных 28 млн рублей до 15 млн рублей. Компания избежала кассовых разрывов, сохранила финансовую устойчивость и смогла продолжить стратегические проекты, пусть и в меньшем объеме. Этот кейс демонстрирует, как проактивное управление и комплексный подход к финансовой модели позволяют митигировать негативное влияние волатильности процентных ставок.
«Волатильность ставок — это не приговор, а вызов. Компании, которые активно используют инструменты хеджирования и поддерживают финансовую гибкость, не только переживают кризисные периоды, но и могут усилить свои позиции за счет менее подготовленных конкурентов.»
— Елена Соловьева, финансовый директор крупного агрохолдинга
Автоматизация и цифровизация управления финансовой моделью
В условиях постоянно меняющихся экономических реалий ручное управление сложной финансовой моделью становится неэффективным. Современные технологии предлагают решения для автоматизации процессов, что значительно повышает точность, скорость и адаптивность финансового планирования.
Использование специализированного ПО
Внедрение систем класса EPM (Enterprise Performance Management) или CPM (Corporate Performance Management) позволяет интегрировать данные из различных источников – бухгалтерского учета, казначейства, операционных систем. Эти платформы предоставляют возможности для:
Построения сложных финансовых моделей с множеством переменных.
Автоматического обновления данных в реальном времени.
Быстрого пересчета сценариев и проведения стресс-тестирования.
Визуализации результатов и формирования управленческой отчетности.
Поддержки принятия решений на основе данных.
Это снижает зависимость от ручного ввода данных и ошибок, повышая доверие к финансовой информации.
Применение аналитики и ИИ
Продвинутая аналитика и элементы искусственного интеллекта могут быть использованы для прогнозирования процентных ставок и их влияния. Модели машинного обучения могут анализировать большие объемы исторических данных, экономические индикаторы и заявления регуляторов, чтобы формировать более точные прогнозы. Это позволяет принимать более обоснованные решения о хеджировании и структуре финансирования.
Кроме того, ИИ может помочь в выявлении скрытых зависимостей и паттернов в данных, которые не всегда очевидны при традиционном анализе. Например, определение оптимальных моментов для рефинансирования или выбора инструментов хеджирования.
Выводы и рекомендации по эффективному управлению
Интегрируйте динамическое сценарное планирование: Ваша финансовая модель должна быть способна быстро адаптироваться к изменениям. Регулярно обновляйте предположения и просчитывайте несколько сценариев развития событий, включая экстремальные, для оценки влияния на ключевые показатели.
Активно используйте инструменты хеджирования: В зависимости от масштаба и структуры долга, рассмотрите применение процентных свопов, опционов или форвардных соглашений для фиксации или ограничения процентных расходов. Это снижает неопределенность и защищает прибыль.
Поддерживайте гибкую структуру финансирования: Диверсифицируйте источники заемных средств и комбинируйте кредиты с фиксированной и плавающей ставкой, а также с разными сроками погашения. Это снижает общую чувствительность к рыночным колебаниям и предоставляет возможности для маневра.
Укрепляйте ликвидность и управляйте денежными потоками: Создавайте достаточный денежный буфер и резервные линии финансирования. Эффективное управление оборотным капиталом и точное прогнозирование кассовых потоков помогут избежать кассовых разрывов при росте процентных расходов.
Автоматизируйте финансовое моделирование: Внедряйте специализированные программные решения для EPM/CPM. Это повышает точность, скорость анализа и позволяет оперативно принимать решения на основе актуальных данных, снижая риски человеческого фактора.
Не пренебрегайте внешними консультациями: В сложных рыночных условиях полезно привлекать сторонних экспертов по хеджированию и финансовому планированию. Они могут предложить новые подходы и инструменты, а также провести независимую оценку рисков вашей финансовой модели.
Регулярно пересматривайте стратегию финансирования: Финансовый ландшафт постоянно меняется. Важно не просто иметь стратегию, но и регулярно пересматривать ее, адаптируя к новым рыночным условиям и внутренним потребностям компании. Это непрерывный процесс.
Стратегии активного управления долговым портфелем
В условиях высокой волатильности процентных ставок простое мониторирование долгового портфеля становится недостаточным. Необходимо применять активные стратегии управления, которые позволяют оперативно реагировать на изменения рыночной конъюнктуры. Это включает не только выбор инструментов хеджирования, но и реструктуризацию существующего долга, а также оптимизацию его структуры. Эффективность этих стратегий напрямую зависит от глубины анализа макроэкономических показателей, прогнозирования поведения Центрального банка и общего рыночного настроения.
Перебалансировка и рефинансирование долговых обязательств
Одной из ключевых стратегий является своевременная перебалансировка долгового портфеля. Это означает переход от инструментов с плавающей ставкой к инструментам с фиксированной ставкой, когда прогнозируется рост ставок, и наоборот, при ожидании их снижения. Рефинансирование существующих обязательств также выступает мощным инструментом. Например, компания с долгосрочным кредитом по плавающей ставке может рассмотреть возможность его рефинансирования на кредит с фиксированной ставкой, если текущие фиксированные ставки остаются приемлемыми, а перспективы роста плавающих ставок высоки. При этом важно учитывать связанные с рефинансированием затраты, такие как комиссии и потенциальные штрафы за досрочное погашение.
Принятие решения о рефинансировании требует тщательного экономического обоснования. Следует сопоставить ожидаемую экономию на процентных платежах с транзакционными издержками и потенциальными штрафами. Для этого могут использоваться модели дисконтированных денежных потоков, позволяющие оценить чистую приведенную стоимость различных вариантов рефинансирования. Кроме того, необходимо учитывать условия текущих кредитных соглашений, включая ковенанты и ограничения, которые могут повлиять на возможность или выгодность рефинансирования.
Управление дюрацией и выпуклостью
Для облигационных займов управление дюрацией и выпуклостью становится критически важным. Дюрация измеряет чувствительность цены облигации к изменению процентных ставок. Компании могут активно управлять дюрацией своего долгового портфеля, продавая облигации с высокой дюрацией при ожидании роста ставок и покупая их при ожидании снижения, или наоборот. Управление выпуклостью, в свою очередь, позволяет учитывать нелинейную зависимость цены облигации от изменений процентных ставок, что особенно актуально в условиях значительной волатильности.
Целью такого управления является минимизация воздействия неблагоприятных изменений процентных ставок на стоимость долга и финансовые результаты компании. Эффективное использование этих метрик требует не только глубоких знаний в области количественных финансов, но и доступа к актуальным рыночным данным и аналитическим инструментам. Стратегии могут включать лесенку дюраций (laddering), когда облигации с разными сроками погашения распределяются по всему диапазону для снижения чувствительности портфеля к изменениям на конкретном участке кривой доходности.
Внедрение внутренних метрик чувствительности к процентным ставкам
Для комплексного управления процентным риском недостаточно только внешнего хеджирования или периодической реструктуризации. Необходимо разработать и внедрить внутренние метрики, которые позволят постоянно отслеживать чувствительность всей финансовой модели компании к изменениям процентных ставок. Это дает возможность проактивно корректировать стратегии и операционные планы, минимизируя негативное влияние и используя возникающие возможности.
Показатель EVE (Economic Value of Equity) и NII (Net Interest Income)
В финансовом секторе широко применяются метрики EVE (Economic Value of Equity) и NII (Net Interest Income). EVE отражает чувствительность текущей стоимости собственного капитала компании к изменению процентных ставок, тогда как NII показывает чувствительность чистого процентного дохода за определенный период. Хотя эти метрики традиционно используются банками, их адаптированные версии могут быть полезны для любого предприятия с существенными долговыми обязательствами или инвестициями, чувствительными к процентным ставкам.
Для нефинансовых компаний EVE можно интерпретировать как изменение текущей стоимости всех будущих денежных потоков компании при изменении процентных ставок. NII же может отражать влияние на чистые расходы по обслуживанию долга. Расчет этих показателей требует детализированного прогнозирования денежных потоков и четкого понимания структуры активов и пассивов компании. Результаты расчетов EVE и NII используются для формирования лимитов риска и определения необходимости хеджирования.
GAP-анализ и его применение
GAP-анализ является еще одним важным внутренним инструментом. Он позволяет оценить разницу (GAP) между активами и пассивами, чувствительными к изменению процентных ставок, в различных временных интервалах. Положительный GAP означает, что активы, переоцениваемые по новым ставкам, превышают пассивы, что выгодно при росте ставок. Отрицательный GAP, наоборот, выгоден при их снижении.
Выполнение GAP-анализа требует детализации активов и пассивов по срокам до переоценки процентных ставок. Это позволяет выявить потенциальные уязвимости в различных временных горизонтах и принять адекватные управленческие решения. Например, если анализ выявляет значительный отрицательный GAP в краткосрочной перспективе при прогнозируемом росте ставок, компания может рассмотреть увеличение доли фиксированного долга или использование краткосрочных процентных свопов для нейтрализации этого риска.
Эффективное управление процентным риском — это не просто реагирование на рыночные изменения, а проактивное формирование такой финансовой структуры, которая способна выдерживать волатильность, сохраняя при этом потенциал роста и финансовую устойчивость.
— Доктор М. Райан, профессор финансового менеджмента
Оценка и выбор оптимального уровня риска
Определение оптимального уровня процентного риска для компании — задача многогранная, требующая баланса между потенциальной прибылью от благоприятных движений ставок и потерями от неблагоприятных. Отсутствие риска, как правило, означает отсутствие потенциала для дополнительной доходности, тогда как чрезмерный риск может привести к финансовой нестабильности. Поэтому каждая компания должна разработать четкую политику управления рисками, адаптированную под ее специфику, масштабы деятельности и аппетит к риску.
Разработка политики процентного риска
Политика процентного риска должна включать определение приемлемых уровней риска, лимитов на открытые процентные позиции, описание используемых инструментов хеджирования и внутренних метрик. Важно, чтобы эта политика была задокументирована и регулярно пересматривалась. В ней должны быть установлены роли и обязанности различных подразделений, участвующих в управлении риском — от финансового отдела до высшего руководства. Четко определенные полномочия и процедуры принятия решений помогают избежать несанкционированного принятия рисков.
Кроме того, политика должна описывать процедуры отчетности и контроля, включая периодичность предоставления отчетов о текущем уровне риска и результатах хеджирования. Это обеспечивает прозрачность и позволяет оперативно выявлять отклонения от установленных лимитов. Например, компания может установить максимальный процентный GAP, который она готова иметь в краткосрочном периоде, и при превышении этого лимита инициировать определенные действия по хеджированию или перебалансировке.
Взаимосвязь риска и доходности
Выбор оптимального уровня риска всегда сопряжен с оценкой потенциальной доходности. Слишком агрессивное хеджирование может снизить операционную гибкость и привести к упущенной выгоде, если процентные ставки двинутся в благоприятном направлении. И наоборот, недостаточный уровень хеджирования может оставить компанию уязвимой к значительным финансовым потерям. Руководство компании должно четко определить свой аппетит к риску и убедиться, что стратегия управления процентным риском соответствует общим стратегическим целям.
Для оценки этого баланса могут использоваться различные экономические модели, такие как модель оценки капитальных активов (CAPM) или ее модификации, которые позволяют связать уровень риска с ожидаемой нормой доходности. Также полезно проводить анализ чувствительности к различным сценариям изменения процентных ставок, оценивая влияние каждого сценария на чистую прибыль и денежные потоки компании. В конечном итоге, решение о том, какой уровень процентного риска является оптимальным, является прерогативой высшего руководства, основанной на глубоком понимании бизнеса и рынка.
Создание системы непрерывного обучения B2B-продаж: анализ проигранных сделок и чемпионы
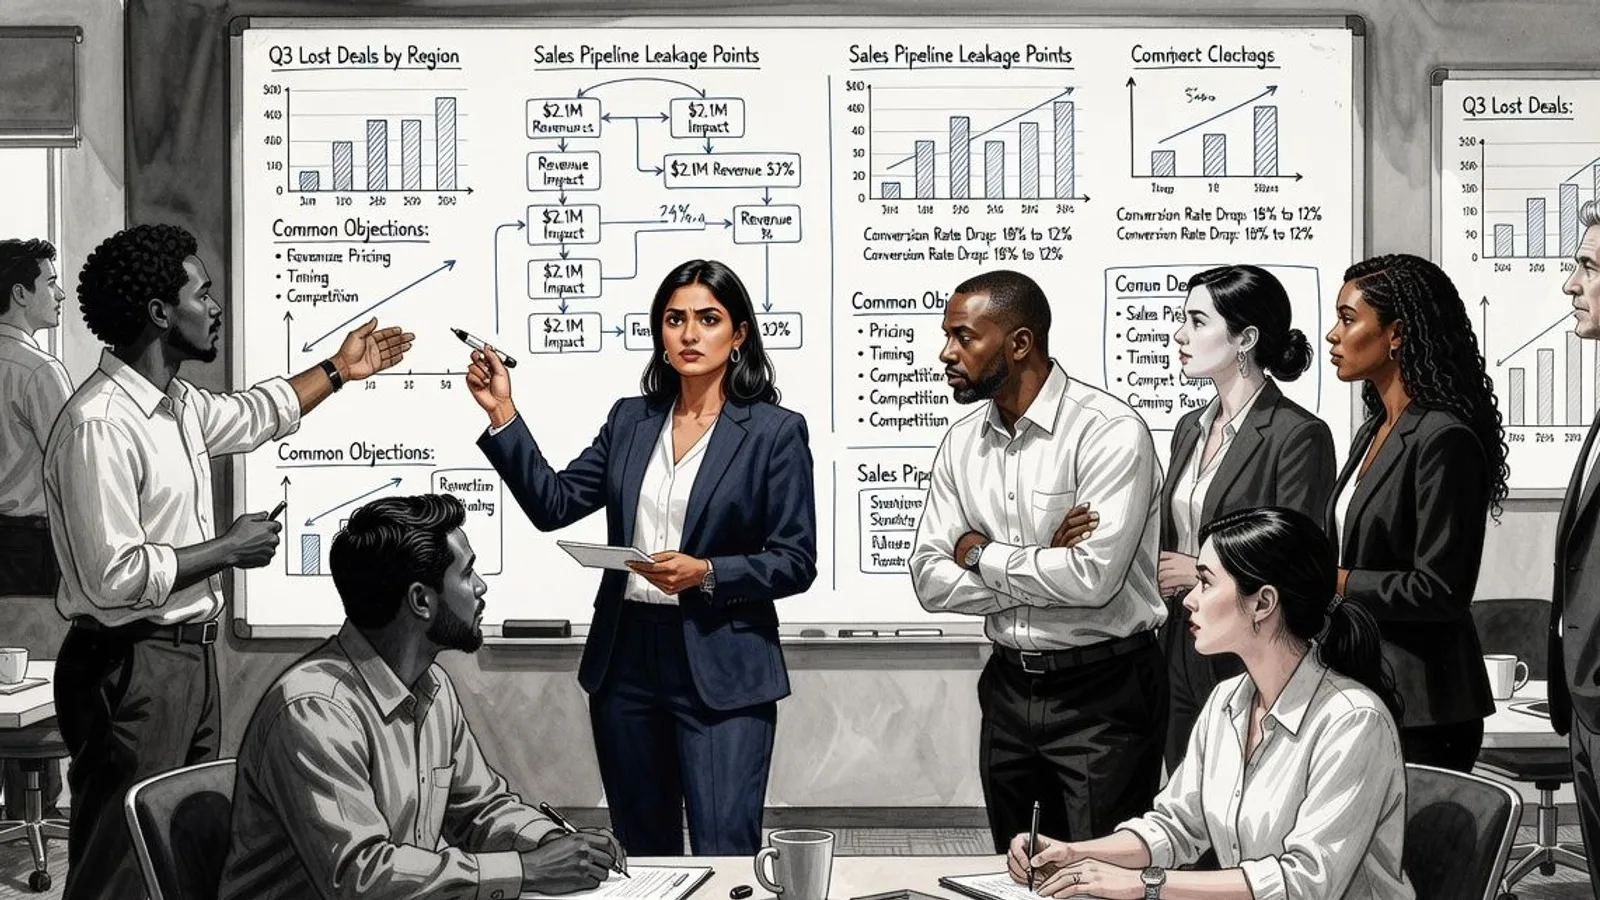
Система непрерывного обучения B2B-отдела продаж строится на двух столпах: глубоком анализе проигранных сделок для выявления системных ошибок и масштабировании лучших практик внутренних чемпионов. Это позволяет постоянно адаптировать компетенции сейлзов к меняющемуся рынку и повышать конверсию на каждом этапе воронки.


Комментарии (0)
Без регистрации. Комментарии проверяются автоматически перед публикацией.
Пока нет комментариев. Будьте первым!