Корректировка финмодели для учёта сетевых эффектов в юнит-экономике
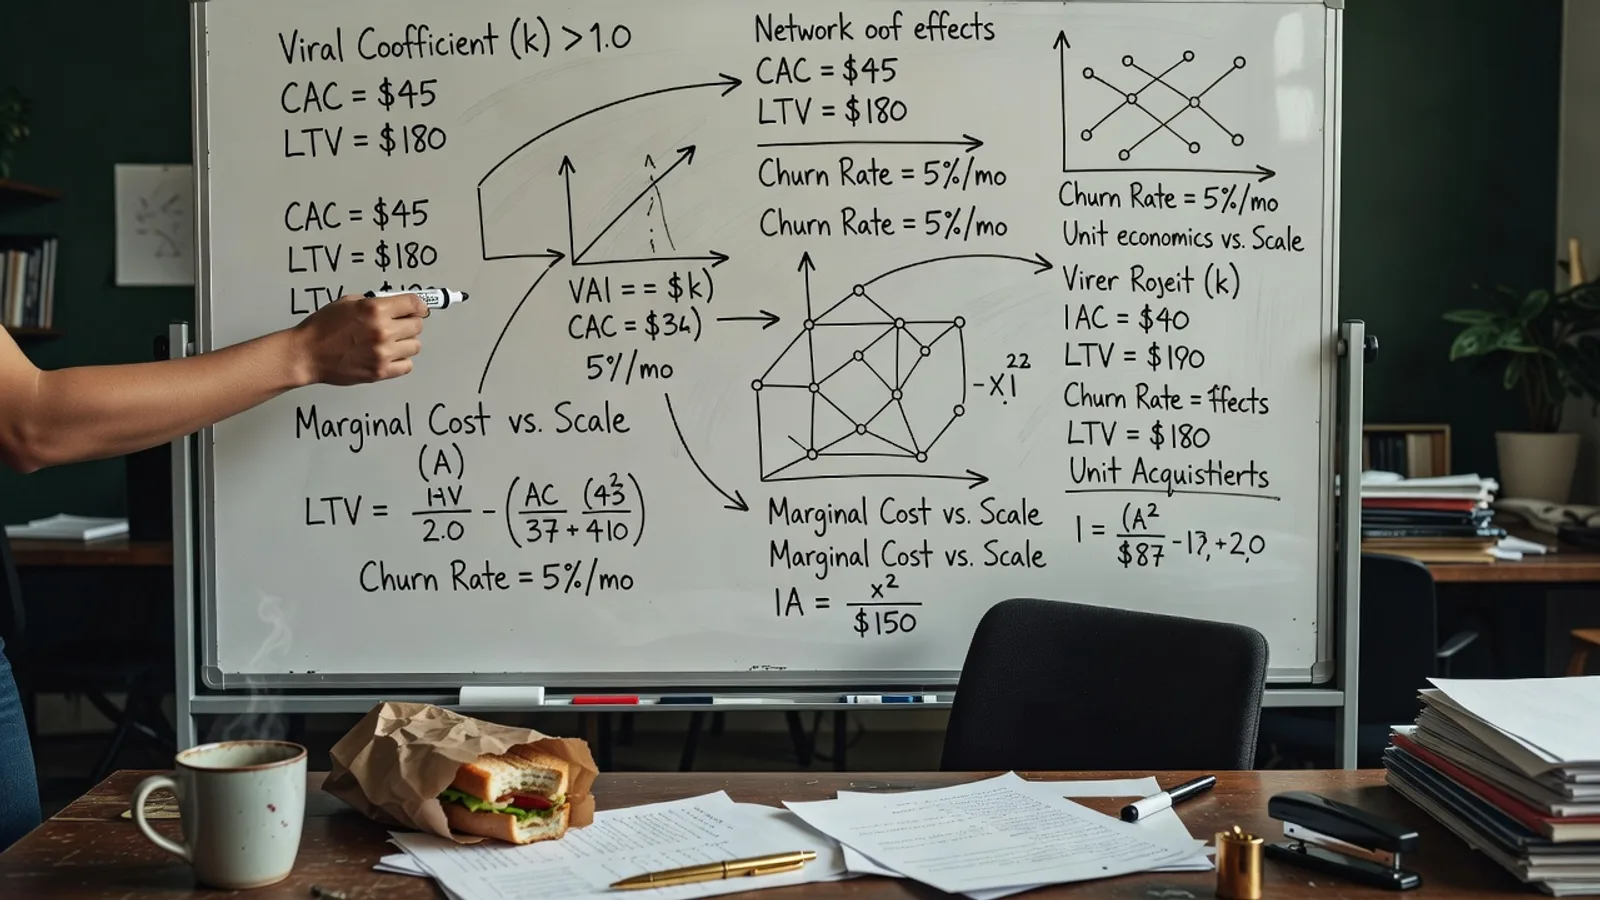
Учёт сетевых эффектов в финансовой модели и юнит-экономике критичен для платформенного бизнеса. Это требует изменения допущений о росте базы пользователей, ценообразовании, затратах на привлечение и удержании, чтобы отразить нелинейную зависимость ценности продукта от числа участников.
Корректировка финансовой модели для адекватного учёта сетевых эффектов и их влияния на юнит-экономику предполагает переход от линейных зависимостей к нелинейным, отражающим изменение ценности продукта или услуги с ростом числа пользователей. Это означает пересмотр ключевых параметров, таких как стоимость привлечения клиента (CAC), пожизненная ценность клиента (LTV), ценообразование и динамика роста базы пользователей, чтобы инкорпорировать как прямые, так и косвенные сетевые эффекты в прогнозирование доходов и расходов.
Сущность сетевых эффектов и их виды
Сетевые эффекты возникают, когда ценность продукта или услуги для пользователя увеличивается по мере роста числа других пользователей. Это ключевой фактор роста и доминирования для многих цифровых платформ и сервисов. Игнорирование сетевых эффектов в финансовой модели приводит к недооценке потенциала роста, некорректным прогнозам юнит-экономики и ошибочным стратегическим решениям.
Различают несколько видов сетевых эффектов:
Прямые сетевые эффекты: ценность услуги для каждого пользователя напрямую зависит от числа других пользователей этой же услуги. Классический пример – телефонная сеть или социальные медиа. Чем больше людей пользуются платформой, тем больше потенциальных контактов у каждого участника.
Косвенные сетевые эффекты: ценность для одного типа пользователя увеличивается с ростом числа пользователей другого, комплементарного типа. Это характерно для двухсторонних платформ, таких как маркетплейсы (покупатели и продавцы) или операционные системы (пользователи и разработчики приложений). Рост числа продавцов увеличивает выбор для покупателей, что привлекает больше покупателей, а это, в свою очередь, привлекает больше продавцов.
Односторонние и многосторонние эффекты: сетевые эффекты могут проявляться в рамках одной группы пользователей или между несколькими группами, как в случае косвенных эффектов. Чем сложнее платформа, тем больше различных групп пользователей могут взаимодействовать и влиять друг на друга.
Комментарии (0)
Без регистрации. Комментарии проверяются автоматически перед публикацией.
Понимание типа доминирующих сетевых эффектов – первый шаг к их корректному моделированию. Важно определить, как именно увеличение числа пользователей влияет на ценность для существующих и потенциальных клиентов.
Искажения в юнит-экономике без учёта сетевых эффектов
Традиционная юнит-экономика часто предполагает, что CAC и LTV являются относительно постоянными или изменяются линейно. Однако при наличии сетевых эффектов эти показатели ведут себя иначе. Игнорирование этого факта приводит к систематическим ошибкам в прогнозировании прибыльности.
Недооценка LTV: с ростом сети продукт становится более ценным, что повышает удержание пользователей и их готовность платить. LTV растёт нелинейно. Если этого не учесть, компания может недооценить общую ценность своей клиентской базы.
Искажение CAC: по мере усиления сетевых эффектов часть новых пользователей может приходить по «сарафанному радио» (виральный рост) или через более дешёвые каналы за счёт возросшей узнаваемости и доверия. Это снижает эффективный CAC. Если CAC фиксируется на начальном уровне, модель переоценивает расходы на привлечение.
Некорректное ценообразование: ценность продукта, генерируемая сетевыми эффектами, позволяет устанавливать более высокие цены или получать большую маржу. Без учёта этого фактора, ценовая политика может быть субоптимальной, упуская потенциальную прибыль.
Ошибки в оценке масштабируемости: модели, не учитывающие сетевые эффекты, могут некорректно показывать пределы роста и экономию на масштабе. На самом деле, чем больше масштаб, тем сильнее сетевые эффекты, что ускоряет рост и повышает операционную эффективность.
Эти искажения особенно критичны для стартапов и растущих платформ, где сетевые эффекты могут быть основным драйвером экспоненциального роста и конкурентного преимущества. Модель, построенная без их учёта, будет демонстрировать гораздо менее привлекательную экономику.
Моделирование роста пользовательской базы с учётом сетевых эффектов
Ключевая часть корректировки финмодели – это изменение подхода к прогнозированию роста числа пользователей. Вместо простого процента роста или фиксированного числа новых пользователей, необходимо ввести зависимость от текущего размера сети.
Виральный коэффициент и его динамика
Виральный коэффициент (k-factor) показывает, сколько новых пользователей в среднем приводит один существующий. В базовой модели он часто считается константой. Однако при наличии сетевых эффектов, k-factor может расти или меняться с размером сети.
Для корректировки можно использовать следующую логику:
Разделите привлечение пользователей на платные каналы и органические (виральные).
Моделируйте виральный коэффициент как функцию от текущего числа пользователей или от ключевых метрик вовлечённости, которые растут с размером сети. Например, k-factor = k_base + k_network * log(N), где N – количество активных пользователей. Логарифмическая функция часто используется для отражения снижения отдачи от масштаба, так как бесконечный экспоненциальный рост нереалистичен.
Учитывайте насыщение рынка. Со временем рост k-factor замедлится, и он может начать снижаться по мере исчерпания целевой аудитории.
Для двухсторонних платформ: моделируйте рост каждой стороны, учитывая зависимость их привлечения друг от друга. Например, привлечение новых продавцов зависит от числа покупателей, и наоборот. Здесь могут применяться системы дифференциальных уравнений, описывающие динамику численности различных групп пользователей.
Удержание пользователей
Сетевые эффекты значительно улучшают удержание. Пользователю становится сложнее уйти с платформы, если там находится большинство его контактов или критическая масса поставщиков/покупателей. Моделируйте коэффициент оттока (churn rate) как убывающую функцию от размера сети.
Пример: Churn Rate = Churn_base * exp(-alpha * N), где N – размер сети, alpha – коэффициент, отражающий силу сетевых эффектов на удержание. Или, что проще, можно вводить ступенчатое снижение оттока при достижении определённых порогов количества пользователей.
«Сетевые эффекты – это не просто приятный бонус, это фундаментальный механизм создания ценности и барьер для входа для конкурентов. Их игнорирование в финансовой модели равносильно попытке предсказать траекторию баллистической ракеты без учёта гравитации.»
— Андрей Сериков, венчурный инвестор
Корректировка юнит-экономики: CAC, LTV и ARPU
Теперь рассмотрим, как сетевые эффекты влияют на ключевые метрики юнит-экономики.
Снижение CAC (Cost of Customer Acquisition)
Как было упомянуто, с ростом сети часть привлечения становится органической. Это может быть реализовано через:
Долю органического трафика: моделируйте долю пользователей, пришедших по рекомендациям или через брендовый поиск, как возрастающую функцию от общего размера активной базы. Например, Organic Share = min(Max_Organic_Share, f(N)), где f(N) – функция роста доли органики.
Эффективность платных каналов: с ростом узнаваемости и доверия, конверсия в платных каналах может расти, а CPC/CPM снижаться. Моделируйте CPL/CAC платных каналов как убывающую функцию от размера сети. Например, CAC_Paid = CAC_base * (1 - beta * log(N)).
Итоговый CAC будет средневзвешенным показателем CAC платных каналов и CAC органических каналов (который часто принимается за 0 или очень низким).
Рост LTV (Lifetime Value)
LTV увеличивается за счёт двух основных факторов: роста ARPU (Average Revenue Per User) и улучшения удержания (снижения оттока).
ARPU: ценность для пользователя растёт, и это позволяет увеличить тарифы, ввести премиум-функции или стимулировать больше транзакций (для маркетплейсов). ARPU может быть смоделирован как возрастающая функция от числа пользователей. Например, ARPU = ARPU_base * (1 + gamma * log(N)).
Удержание: как обсуждалось ранее, снижение оттока напрямую увеличивает длительность жизни клиента, что повышает LTV. При расчёте LTV, вместо постоянного коэффициента оттока, используйте динамический, зависящий от размера сети.
Таким образом, LTV становится нелинейной функцией, которая значительно ускоряет рост при достижении критической массы пользователей.
Пример: Моделирование сетевых эффектов для SaaS-платформы для совместной работы
Рассмотрим SaaS-платформу для управления проектами, где ценность возрастает с увеличением числа команд и проектов, использующих её. Основные сетевые эффекты здесь – это удобство взаимодействия внутри экосистемы, стандартизация процессов и возможность приглашать внешних партнёров, которые уже знакомы с платформой.
Базовые допущения (без сетевых эффектов):
Начало периода: 1000 активных пользователей.
Ежемесячный рекламный бюджет: 10 000 долларов.
CAC (по рекламным каналам): 20 долларов за пользователя.
Ежемесячный отток (churn rate): 5%.
ARPU: 15 долларов в месяц.
Расчёт LTV: ARPU / Churn Rate = 15 / 0.05 = 300 долларов. LTV/CAC = 300/20 = 15. Вполне здоровая юнит-экономика, но без учёта динамики.
Корректировка с учётом сетевых эффектов:
Вводим следующие зависимости:
Виральность: каждый новый пользователь имеет 5% шанс пригласить другого пользователя в месяц. Эта вероятность растёт с числом пользователей: виральный_коэффициент = 0.05 + 0.000002 * Активные_Пользователи (это упрощённая линейная модель, на практике лучше логарифмическая или сигмовидная).
CAC: часть пользователей привлекается органически. Эффективный CAC = (Рекламный бюджет) / (Новые_платные_пользователи + Новые_органические_пользователи). Допустим, при росте сети, потребность в дорогих рекламных каналах снижается, и органический приток становится значимым. Эффективный CAC снижается, поскольку органические пользователи обходятся почти бесплатно.
ARPU: с ростом ценности платформы, пользователи готовы платить больше или переходят на более дорогие тарифы. ARPU = 15 * (1 + 0.000001 * Активные_Пользователи).
Новые пользователи за месяц = (Рекламный бюджет / CAC_базовый) + (Активные_Пользователи * Виральный_коэффициент).
Через 12 месяцев моделирования с учётом сетевых эффектов:
База пользователей может вырасти до 5000 (вместо 2500 без учёта виральности).
Эффективный CAC может снизиться до 10-12 долларов (за счёт высокой доли органического трафика).
Прибыльность на пользователя возрастает экспоненциально, а не линейно. При этом общая прибыль компании растет значительно быстрее.
Эта модель показывает, что без учёта сетевых эффектов, финансовые прогнозы были бы значительно занижены, а инвестиционная привлекательность проекта недооценена.
Практические рекомендации по внедрению сетевых эффектов в финмодель
Реализация этих изменений требует тщательного подхода и итеративного уточнения.
Идентификация ключевых драйверов: Определите, какие именно метрики роста сети (количество пользователей, число транзакций, вовлечённость) наиболее сильно коррелируют с изменением CAC, LTV и ARPU.
Сбор данных: Собирайте данные по динамике CAC, оттока и ARPU в зависимости от размера вашей пользовательской базы. Это поможет эмпирически определить коэффициенты для функций.
Используйте простые функции: Начните с простых линейных или логарифмических зависимостей. Избегайте чрезмерного усложнения на первых этапах. Функции могут быть ступенчатыми (например, при достижении 1000 пользователей, churn снижается на 0.5%).
Сценарный анализ: Проводите анализ чувствительности. Как изменятся финансовые результаты, если сетевые эффекты будут сильнее или слабее, чем ожидалось? Это позволяет оценить риски и потенциал.
Разделение эффектов: Постарайтесь отделить влияние сетевых эффектов от других факторов роста. Это может быть сложно, но необходимо для более точного моделирования.
Регулярное обновление: Модель не должна быть статичной. Регулярно пересматривайте допущения и корректируйте функции на основе новых данных и изменения динамики рынка. Это особенно важно для быстрорастущих платформ.
Визуализация: Графическое представление зависимостей (например, динамика LTV и CAC в зависимости от числа пользователей) поможет лучше понять механику и выявить потенциальные ошибки.
«Финансовая модель платформы без учёта сетевых эффектов – это как карта, на которой не обозначены горы и реки. Она даёт общее представление, но бесполезна для навигации по реальной местности.»
— Доктор Эрин Ланг, эксперт по экономике платформ
Такой подход позволяет создать более реалистичную и прогностически ценную финансовую модель, которая адекватно отражает потенциал роста и прибыльности бизнеса, основанного на сетевых эффектах.
Ключевые выводы и рекомендации
Сетевые эффекты – это нелинейный драйвер роста ценности и масштаба бизнеса. Их игнорирование ведёт к систематическим ошибкам в финансовых прогнозах и недооценке потенциала платформы.
Для учёта сетевых эффектов необходимо перейти от статичных или линейных допущений к динамическим, зависимым от размера сети. Это касается таких параметров, как CAC, LTV, ARPU, коэффициент оттока и виральность.
Моделируйте виральный коэффициент и органический приток как возрастающие функции от числа пользователей, а CAC и Churn Rate – как убывающие функции.
ARPU и, как следствие, LTV, должны быть смоделированы как возрастающие функции от размера сети, отражая увеличение ценности продукта для каждого пользователя.
Используйте эмпирические данные для определения коэффициентов в функциях, описывающих сетевые эффекты, и регулярно обновляйте модель. Начинайте с простых математических зависимостей, постепенно усложняя их.
Проводите сценарный анализ, чтобы оценить влияние различных допущений о силе сетевых эффектов на финансовые результаты. Это критично для оценки рисков и определения ключевых стратегических приоритетов.
Внедрение этих корректировок позволит вашей финансовой модели более точно отражать реальную экономику платформенного бизнеса, повысит её прогностическую ценность и станет надёжной основой для принятия инвестиционных и стратегических решений.
Стратегии монетизации с учётом сетевых эффектов
Учёт сетевых эффектов не ограничивается лишь корректировкой метрик CAC и LTV. Он позволяет разрабатывать более эффективные и гибкие стратегии монетизации, используя присущие продукту преимущества взаимодействия пользователей. Важно понимать, как усиление сетевых эффектов может открыть новые потоки доходов или увеличить существующие, не прибегая к прямому повышению цен.
Модели Freemium и Free-to-Play
В моделях Freemium сетевые эффекты играют ключевую роль в конверсии бесплатных пользователей в платных. Чем больше бесплатных пользователей взаимодействуют на платформе, тем выше ценность этой платформы для каждого из них, включая потенциальных платных клиентов. Например, для платформы совместной работы, чем больше коллег используют бесплатную версию, тем больше вероятность, что компания примет решение о переходе на платный тариф для доступа к расширенным функциям и лучшей интеграции.
Финмодель должна отражать эту динамику: рост числа бесплатных пользователей (как результат сетевых эффектов) должен коррелировать с увеличением коэффициента конверсии в платные подписки. Это требует более детального сегментирования пользовательской базы и прогнозирования поведенческих паттернов каждой группы. Для Free-to-Play игр аналогично: чем больше игроков, тем живее экосистема, что стимулирует покупки внутриигровых предметов и подписок.
Ценообразование на основе ценности и уровня использования
Когда ценность продукта растёт с каждым новым пользователем, традиционные модели ценообразования могут быть неоптимальными. Можно рассмотреть стратегии, которые напрямую связывают цену с получаемой ценностью или уровнем сетевого взаимодействия. Например, тарифы, основанные на количестве активных пользователей в команде, объёме данных, общем числе подключений или транзакций. Такие модели позволяют более точно захватывать добавленную стоимость, создаваемую сетевыми эффектами.
«Сетевые эффекты не только снижают затраты на привлечение, но и увеличивают готовность платить, создавая мощный рычаг для оптимизации ценовой политики. Главное – уметь это количественно оценить и включить в финансовое планирование».
— Лев Гордеев
В финмодели это выражается через более высокие показатели ARPU для сегментов с активным использованием или большим количеством подключенных пользователей. Моделирование различных сценариев ценообразования с учётом ожидаемого роста сетевых взаимодействий позволяет прогнозировать оптимальные точки перегиба и максимизировать выручку.
Риски и вызовы при моделировании сетевых эффектов
Несмотря на очевидные преимущества, интеграция сетевых эффектов в финансовую модель сопряжена с определёнными рисками и сложностями. Неверная оценка или игнорирование потенциальных проблем может привести к некорректным прогнозам и неэффективным управленческим решениям.
Сложность количественной оценки
Одним из главных вызовов является сложность точной количественной оценки сетевых эффектов. Не всегда очевидно, как именно рост числа пользователей влияет на ценность продукта для каждого отдельного пользователя и как это выражается в метриках юнит-экономики. Отсутствие достаточного объёма исторических данных или сложности в их сборе могут помешать построению надёжных моделей. Например, определить точный вклад виральности в рост LTV или снижение CAC требует глубокого анализа атрибуции и когортного анализа, что не всегда возможно на ранних стадиях продукта.
Насыщение рынка и отрицательные сетевые эффекты
Сетевые эффекты не растут бесконечно. Существует точка насыщения рынка, после которой прирост новых пользователей приносит всё меньше пользы или даже начинает создавать негативные эффекты. Например, избыточное количество пользователей на платформе может привести к перегрузке сервиса, снижению качества поддержки, росту конкуренции за внимание или ресурсы, что, в свою очередь, может вызвать отток активных пользователей.
Финмодель должна учитывать возможность наступления отрицательных сетевых эффектов. Это означает, что кривая роста LTV или снижения CAC не может быть экстраполирована линейно. Требуется включение нелинейных функций или переменных, которые отражают снижение эффективности сетевых взаимодействий при достижении определённых порогов. Игнорирование этого фактора может привести к переоценке будущих финансовых показателей и неверным инвестиционным решениям.
Конкуренция и мультихоминг
Даже при сильных сетевых эффектах существует риск конкуренции и мультихоминга, когда пользователи активно используют несколько аналогичных платформ одновременно. Если пользователи не привязаны к одной экосистеме, то ценность сетевых эффектов может быть размыта. Например, в мессенджерах пользователи часто общаются в нескольких приложениях, что снижает эксклюзивность сетевого эффекта для каждого из них. Финмодель должна оценивать риск оттока пользователей к конкурентам или распределения их активности между несколькими платформами, что влияет на прогнозируемые LTV и ARPU.
Мониторинг и итерационная корректировка модели
Финансовая модель, учитывающая сетевые эффекты, не является статичным документом. Она требует постоянного мониторинга, проверки допущений и итерационной корректировки на основе реальных данных. Только такой подход позволит поддерживать её актуальность и точность.
Ключевые метрики для отслеживания
Виральный коэффициент (K-фактор): отслеживайте его динамику во времени и влияние различных продуктовых изменений или маркетинговых кампаний. Значительное отклонение от прогноза может сигнализировать о необходимости пересмотра модели.
Коэффициент удержания и оттока: анализируйте когортные данные, чтобы увидеть, как удержание пользователей коррелирует с их активностью в сети и взаимодействием с другими пользователями. Высокий отток в активных группах может указывать на проблемы с качеством или насыщением.
ARPU по сегментам: сопоставляйте средний доход с пользователя в различных сегментах, выделенных по уровню сетевой активности. Различия в ARPU должны соответствовать ожиданиям от сетевых эффектов.
CAC по каналам: анализируйте эффективность каналов привлечения. Если сетевые эффекты работают, органические и реферальные каналы должны показывать существенно более низкий CAC и более высокий LTV.
A/B-тестирование и эксперименты
Для точной настройки параметров сетевых эффектов в модели необходимо проводить контролируемые эксперименты. A/B-тестирование может быть использовано для оценки влияния новых функций, улучшающих взаимодействие, на виральность или удержание. Например, можно тестировать различные механики поощрения рефералов или онбординга, направленного на быстрое подключение к существующим сетям. Результаты этих тестов затем интегрируются в финансовую модель для уточнения коэффициентов и допущений.
Сценарный анализ и анализ чувствительности
Поскольку оценка сетевых эффектов всегда содержит элемент неопределённости, критически важно использовать сценарный анализ. Разработайте несколько сценариев — оптимистичный, пессимистичный и базовый — с различными допущениями относительно силы сетевых эффектов (например, вариации вирального коэффициента, скорости насыщения).
Анализ чувствительности позволит выявить, какие параметры сетевых эффектов оказывают наибольшее влияние на ключевые финансовые показатели (чистая приведённая стоимость, срок окупаемости инвестиций). Это поможет сосредоточить усилия по сбору данных и оптимизации именно на тех областях, которые наиболее критичны для финансовой устойчивости проекта.
OKR как инструмент предотвращения выгорания ключевых сотрудников
OKR — это не только про амбициозные цели, но и про устойчивость команды. Правильно настроенные Objectives and Key Results могут стать мощным инструментом для раннего выявления и предотвращения выгорания, помогая синхронизировать ожидания, распределять нагрузку и заботиться о благополучии ключевых специалистов.


Комментарии (0)
Без регистрации. Комментарии проверяются автоматически перед публикацией.
Пока нет комментариев. Будьте первым!